

Năm 2026 đang đánh dấu một bước ngoặt lịch sử của thị trường bất động sản. Chúng ta đã chính thức khép lại kỷ nguyên "mua đâu trúng đó" hay lướt sóng ngắn hạn, nhường chỗ cho một sân chơi khắc nghiệt nhưng minh bạch và bền vững hơn. Đối với những nhà đầu tư đang nắm giữ tiền mặt hoặc có ý định dùng đòn bẩy, việc thấu hiểu bức tranh vĩ mô lúc này là yếu tố sống còn.
Dưới đây là góc nhìn chuyên sâu về thị trường bất động sản 2026, đặc biệt là phân khúc nhà phố và bài toán lãi suất đang gây sức ép lên toàn thị trường.
1. Kỷ Nguyên Của "Giá Trị Thực" Lên Ngôi
Sự đồng bộ và đi vào thực thi của các bộ luật mới (Luật Đất đai, Luật Nhà ở, Luật Kinh doanh Bất động sản) đã tạo ra một đợt "thanh lọc" cực kỳ gắt gao. Hệ quả tất yếu là những dự án yếu kém về pháp lý hay năng lực tài chính đang dần bị loại bỏ khỏi cuộc chơi.
- Giá nhà khó trải qua đợt giảm sâu: Bất chấp những biến động tài chính, nhu cầu ở thực tại các đô thị lớn vẫn luôn neo ở mức rất cao. Trong khi đó, nguồn cung mới phù hợp với thu nhập của đại đa số lại vô cùng khan hiếm, tạo ra mức giá sàn vững chắc.
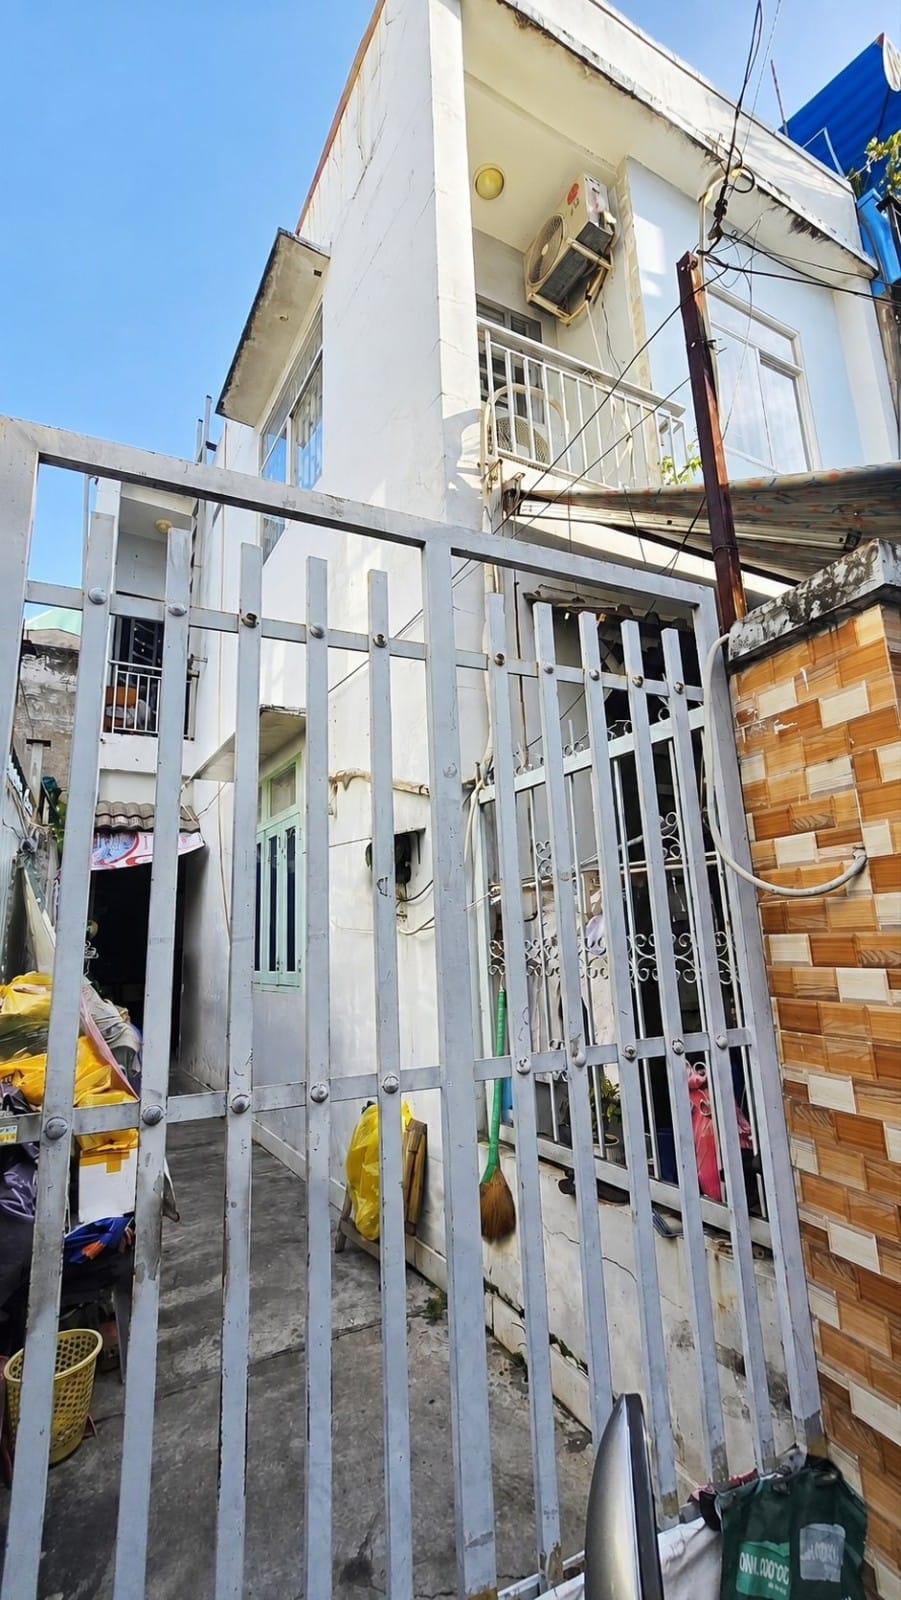
- Sự khẳng định vị thế của Nhà phố nội đô: Dòng tiền đầu tư hiện nay đang cho thấy sự thận trọng tột độ. Thay vì phiêu lưu ở các vùng ven, nhà đầu tư ưu tiên tuyệt đối cho những tài sản có nền tảng thực. Những căn nhà phố hiện hữu, pháp lý chuẩn chỉnh (đã hoàn công) và có khả năng đưa vào khai thác cho thuê ngay lập tức đang trở thành "hầm trú ẩn" an toàn nhất.
2. "Cú Sốc" Lãi Suất – Biến Số Lớn Nhất Năm 2026
Trái ngược với những kỳ vọng về một dòng vốn rẻ để vực dậy thị trường, đà tăng của lãi suất hiện tại đang là rào cản nặng nề nhất đối với cả người mua nhà ở thực lẫn giới đầu tư.
- Lãi suất vay chạm ngưỡng "đốt ví": Vào thời điểm đầu năm 2026, mặt bằng lãi suất cho vay mua nhà tại nhiều ngân hàng đã tăng vọt từ mức 6-8%/năm lên vùng 12-14%/năm. Cá biệt, trên thị trường đã xuất hiện những khoản vay cũ hết ân hạn bị thả nổi chạm mức 15%/năm, buộc nhiều chủ nhà phải tính chuyện bán tháo.
- Áp lực từ đầu vào huy động: Để giữ chân dòng tiền, nhiều nhà băng đã liên tục điều chỉnh tăng lãi suất tiền gửi, khiến mặt bằng huy động vọt lên mức 8 - 9%/năm ở các kỳ hạn dài. Điều này trực tiếp đẩy chi phí vốn lên cao, khiến lãi suất cho vay khó có thể hạ nhiệt trong ngắn hạn.
- Siết chặt điều kiện giải ngân: Các ngân hàng hiện nay không chỉ nâng lãi suất mà còn khắt khe hơn rất nhiều trong khâu định giá tài sản và xét duyệt hồ sơ. Các gói vay ưu đãi thường đi kèm phí cam kết hoặc phí phạt trả trước hạn (từ 0.5% - 2.5%), khiến "lãi suất thực tế" mà người đi vay phải gánh chịu cao hơn nhiều so với con số niêm yết.
3. 3 Chiến Lược Hành Động Cho Nhà Đầu Tư Năm 2026
Từ những diễn biến trên, có thể thấy 2026 mang đến nhiều thách thức nhưng cũng mở ra cơ hội "mười năm có một" cho những ai biết nắm bắt. Dưới đây là 3 chiến lược cốt lõi:
- Kiểm soát tối đa đòn bẩy tài chính: Với mức lãi suất vay thực tế có thể lên đến 13-15%/năm, tuyệt đối không nên lạm dụng đòn bẩy. Nếu bắt buộc phải vay, tỷ lệ an toàn chỉ nên duy trì ở mức 30% giá trị tài sản. Lợi nhuận từ việc cho thuê hay biên độ tăng giá hiện tại rất khó để chiến thắng được chi phí lãi vay này.
- Thời điểm vàng để "Tiền mặt là Vua": Áp lực lãi suất đang ép nhiều chủ nhà dùng đòn bẩy quá tay trước đây phải cắt lỗ. Đây chính là thời cơ lý tưởng để những nhà đầu tư sẵn tiền mặt đi săn tìm các bất động sản vị trí đẹp, pháp lý sạch với mức giá chiết khấu sâu.
- Đề cao tính thanh khoản và dòng tiền: Đừng mua những tài sản chỉ để chờ tăng giá. Hãy xuống tiền với những bất động sản Sổ hồng trao tay, có thể đưa vào khai thác dòng tiền thụ động ngay lập tức. Trong thời buổi biến động, dòng tiền cho thuê đều đặn chính là chiếc phao cứu sinh vững chắc nhất.
Kết luận Thị trường bất động sản 2026 không dành cho những tay mơ. Bằng việc chuẩn bị kỹ lưỡng về tài chính, quản trị rủi ro đòn bẩy tốt và tập trung vào giá trị thực, các nhà đầu tư hoàn toàn có thể tìm thấy những viên ngọc quý giữa lúc thị trường đang thanh lọc mạnh mẽ này.




Join The Discussion